
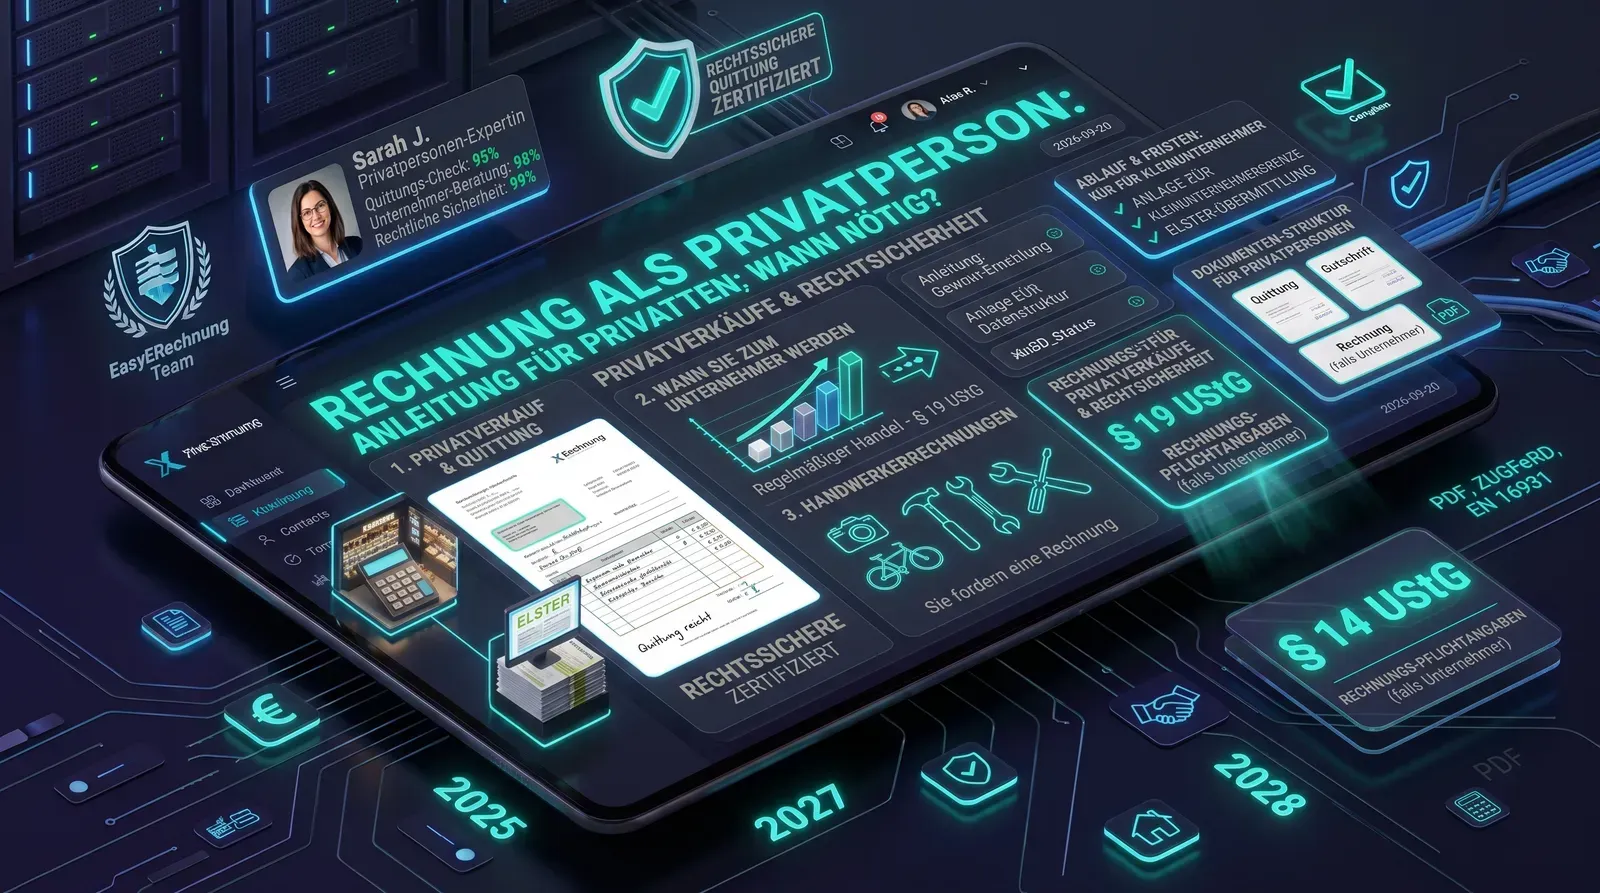
Özetle:
- § 14 UStG anlamında resmi bir fatura zaten yalnızca işletmeciler tarafından kesilebilir — sadece özel kişi olarak, ara sıra yapılan bir satışta buna ihtiyacınız yoktur.
- Belirleyici olan, faaliyetinizin "sürekli" (nachhaltig) hale gelip gelmediğidir, yani düzenli ve gelir elde etme amacıyla yapılması — bu durumda vergisel açıdan işletmeci olursunuz.
- Özel kişi olarak asla KDV göstermeyin — aksi takdirde işletmeci olmasanız bile § 14c UStG uyarınca bundan sorumlu tutulursunuz.
- Tam tersi: özel kişi olarak mülkünüzde çalışması için bir zanaatkâr görevlendirirseniz, size fatura kesmesi gerekir — ve bu faturayı 2 yıl saklamanız gerekir.
Özel kişi olarak gerçekten fatura kesmem gerekiyor mu?
Kısa cevap: çoğu durumda hayır. § 14 UStG fatura kesme yükümlülüğünü işletmecilere getirir — örneğin ikinci el mobilya, eski bir bisiklet veya kıyafet satan bir özel kişi, KDV Kanunu (UStG) anlamında bir işletmeci değildir ve bu nedenle resmi bir fatura kesmek zorunda da değildir. Tarih, konu ve tutar içeren biçimsiz bir makbuz yeterlidir — ve bu, anlaşmazlık durumunda her iki tarafı da korur.
Özel satıcı ne zaman işletmeciye dönüşür?
§ 2 UStG'ye göre belirleyici soru, faaliyetinizin sürekli (nachhaltig) olup olmadığıdır — yani tekrarlanmaya planlı olarak yönelik ve gelir elde etmeye odaklı olması. Vergi dairesinin dikkate aldığı tipik göstergeler:
- Sadece bir kez eşyalarınızı elden çıkarmak için değil, düzenli ve tekrarlayan şekilde satış yapıyorsunuz.
- Kâr elde ederek tekrar satmak amacıyla bilinçli olarak alım yapıyorsunuz.
- Satışlarınızın kapsamı, ara sıra yapılan özel vesilelerin çok ötesine geçiyor.
Bunun için sabit bir adet veya ciro sınırı yoktur — sınıflandırma her zaman vergi dairesinin tek tek durumlara göre verdiği bir karardır. Düzenli olarak ve açık bir kâr amacıyla satış yapıyorsanız, Kleinunternehmer veya işletmeci olarak kayıt yaptırmanız gerekip gerekmediğini erkenden kontrol ettirmelisiniz — bu konuya genel bir giriş „Kleinunternehmer Olarak Fatura Kesmek" makalemizde bulabilirsiniz.
Maliyetli hata: özel bir makbuzda KDV
Birçok kişinin fark etmediği bir ayrıntı: özel kişi olarak bir belgede yanlışlıkla KDV veya vergi oranı belirtirseniz (örneğin internetten aldığınız bir fatura şablonunu değiştirmeden kullandığınız için), bu tutarı vergi dairesine borçlu olursunuz — işletmeci olmamanıza ve aslında KDV göstermemeniz gerekmesine rağmen, § 14c Abs. 2 UStG uyarınca. Bu nedenle özel bir makbuzu bilinçli olarak basit tutun: tarih, satılan eşyanın açıklaması, tutar, her iki tarafın adı — vergi bilgisi yok.
Tersi durum: bir zanaatkârın özel müşterisisiniz
Aynı soru sıklıkla diğer yönden de gündeme gelir: siz özel kişi olarak bir hizmet sipariş ederseniz ne olur? Burada kanun koyucu özellikle taşınmazlar için özel bir kural oluşturmuştur:
- İşletmecinin fatura kesme yükümlülüğü: bir işletmeci, bir taşınmazla bağlantılı olarak vergiye tabi bir yapım işi veya başka bir hizmet sunuyorsa — örneğin inşaat işleri, bahçe işleri veya ev bakımı — § 14 Abs. 2 UStG uyarınca özel müşteri olarak size 6 ay içinde bir fatura kesmesi gerekir.
- Özel kişi olarak saklama yükümlülüğünüz: böyle bir faturanın alıcısı olarak § 14b UStG uyarınca faturayı, ödeme belgesini veya başka bir kanıtlayıcı belgeyi 2 yıl boyunca saklamakla yükümlüsünüz. İşletmeci, bu yükümlülüğe faturanın kendisinde işaret etmek zorundadır.
- İhlal durumunda sonuç: saklama yükümlülüğünün ihlali bir kabahat olup, 500 €'ya kadar para cezasıyla cezalandırılabilir.
Bu kural özellikle taşınmazlarla ilgili zanaat ve inşaat hizmetlerini kapsar — özel kişilere sunulan her türlü hizmeti değil.
Sıkça Sorulan Sorular (SSS)
İkinci el eşya satarken özel kişi olarak fatura kesmem gerekiyor mu? Hayır. § 14 UStG anlamında resmi bir fatura zaten yalnızca işletmeciler tarafından kesilebilir. Ara sıra yapılan özel bir satış (örneğin bir ilan sitesinde) sizi işletmeci yapmaz — KDV içermeyen biçimsiz bir makbuz yeterlidir.
Satışlar beni hangi noktadan itibaren işletmeciye dönüştürür? § 2 UStG'ye göre belirleyici olan, gelir elde etmeye yönelik "sürekli" bir faaliyet yürütüp yürütmediğinizdir — yani düzenli, tekrarlayan bir niyetle ve sadece bir kerelik eşya elden çıkarma amacıyla değil. Bunun için sabit bir adet veya tutar sınırı yoktur; sınıflandırma tek tek duruma bağlıdır.
Özel kişi olarak yanlışlıkla KDV belirtirsem ne olur? O zaman işletmeci olmasanız bile § 14c Abs. 2 UStG uyarınca bu tutarı vergi dairesine borçlu olursunuz. Özel kişi olarak bir makbuzda hiçbir zaman KDV veya vergi oranı belirtmemelisiniz.
Bir zanaatkâr özel müşteri olarak bana fatura kesmek zorunda mı? Evet, bir taşınmazla bağlantılı hizmetler için (örneğin inşaat, bahçe veya bakım işleri) işletmeci, § 14 Abs. 2 UStG uyarınca size 6 ay içinde bir fatura kesmekle yükümlüdür — özel müşteri olup olmadığınızdan bağımsız olarak.
Özel kişi olarak aldığım bir zanaatkâr faturasını saklamam gerekiyor mu? Evet, bir taşınmazla bağlantılı hizmetlere ilişkin faturalar için, özel alıcı olarak § 14b UStG uyarınca faturayı, ödeme belgesini veya başka bir kanıtlayıcı belgeyi 2 yıl boyunca saklamakla yükümlüsünüz. İşletmeci bunu faturada belirtmek zorundadır.
Sonuç
Tamamen özel bir kişi olarak, genellikle resmi bir fatura kesmenize gerek yoktur — KDV göstermeyen basit bir makbuz yeterlidir. Ancak satışlarınız veya hizmetleriniz düzenli ve kâr amaçlı hale geldiği anda, sınıflandırma işletmeci yönüne kayar ve § 14 UStG'ye göre olağan zorunlu bilgiler geçerli olur. Mesleki olarak yeni başlıyorsanız ve faturalarınızda hangi bilgilerin kesinlikle bulunması gerektiğini öğrenmek istiyorsanız, temel makalemiz „Doğru Fatura Nasıl Kesilir" size yardımcı olur — veya tüm zorunlu bilgileri içeren ilk e-faturanızı hemen oluşturun.


