
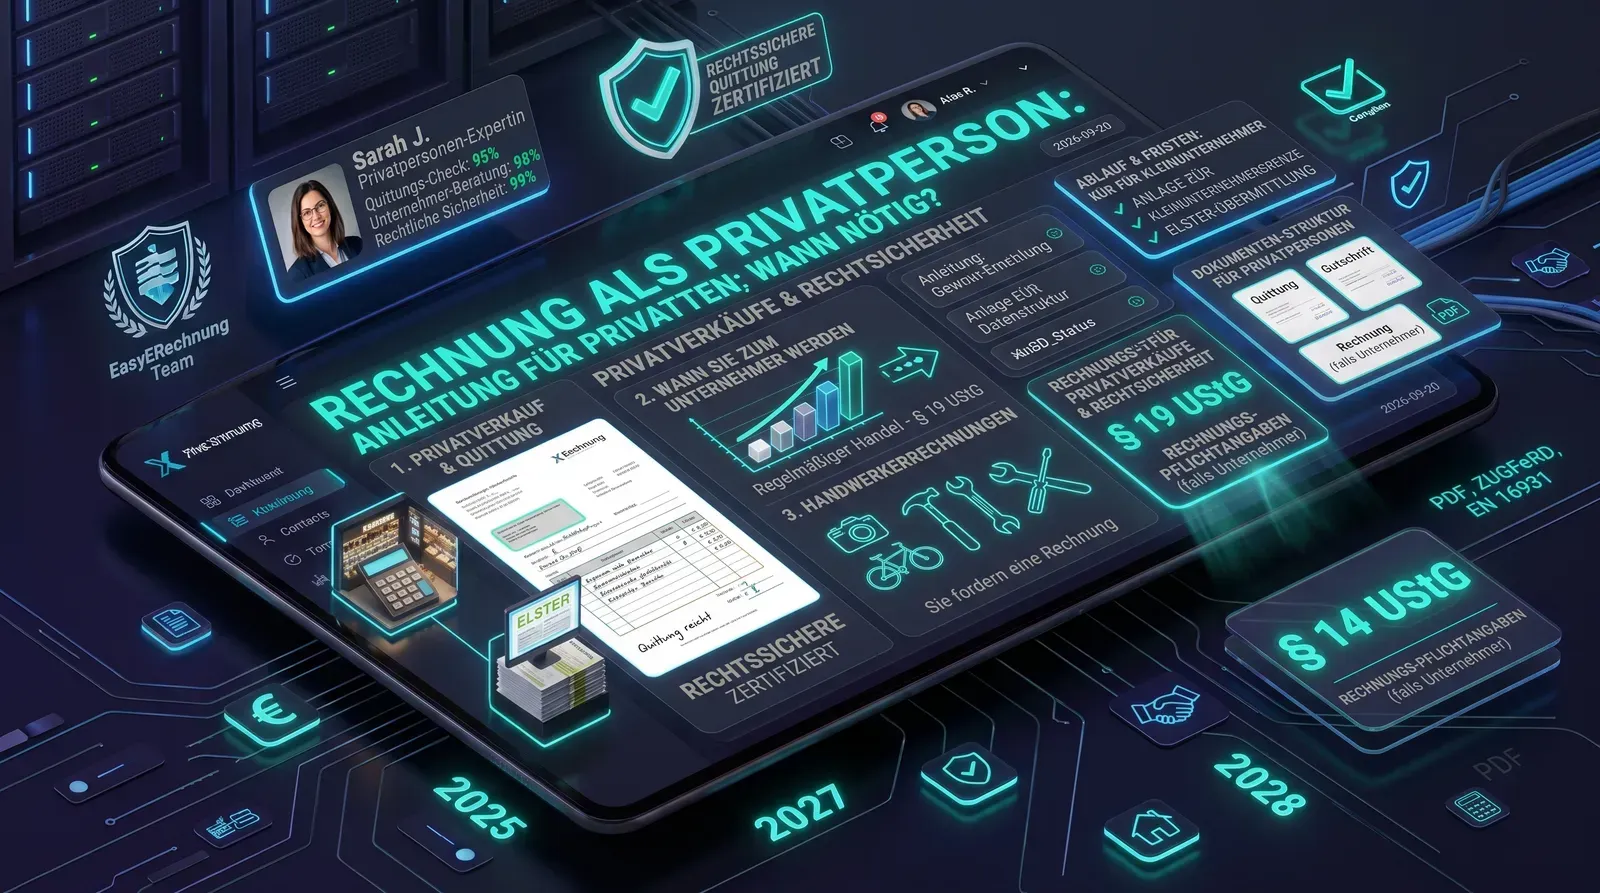
Коротко:
- Формальный счет в смысле § 14 UStG вправе выставлять только предприниматель — как чистое частное лицо при разовой продаже он вам не нужен.
- Решающее значение имеет то, становится ли ваша деятельность «устойчивой» (nachhaltig), то есть регулярной и направленной на получение дохода — тогда вы становитесь предпринимателем для налоговых целей.
- Как частное лицо никогда не указывайте НДС — иначе вы будете обязаны его уплатить согласно § 14c UStG, хотя предпринимателем не являетесь.
- И наоборот: если вы как частное лицо нанимаете ремесленника для работ на вашей недвижимости, он обязан выставить вам счет — а вы обязаны хранить его 2 года.
Обязан ли я как частное лицо вообще выставлять счет?
Короткий ответ: в подавляющем большинстве случаев нет. § 14 UStG обязывает выставлять счета предпринимателей — частное лицо, которое, например, продает подержанную мебель, старый велосипед или одежду, попросту не является предпринимателем в смысле закона об НДС (UStG) и поэтому не обязано выставлять формальный счет. Достаточно неформальной расписки с датой, предметом и суммой — она защищает обе стороны в случае спора.
С какого момента частный продавец становится предпринимателем?
Решающий вопрос по § 2 UStG — является ли ваша деятельность устойчивой (nachhaltig), то есть планомерно рассчитанной на повторение и направленной на получение доходов. Типичные признаки, на которые обращает внимание налоговая инспекция:
- Вы продаете регулярно и повторно, а не только один раз при расчистке вещей.
- Вы целенаправленно закупаете товары, чтобы перепродать их с прибылью.
- Объем продаж заметно превышает случайные частные поводы.
Фиксированного порога по количеству или сумме для этого не существует — классификация всегда является индивидуальным решением налоговой инспекции. Если вы продаете регулярно и с явным намерением получить прибыль, стоит заранее проверить (или дать проверить), не нужно ли вам зарегистрироваться как Kleinunternehmer или как предприниматель — общее введение в эту тему вы найдете в статье «Счета как Kleinunternehmer».
Дорогостоящая ошибка: НДС на частной расписке
Деталь, о которой многие не задумываются: если вы как частное лицо случайно указываете на документе НДС или налоговую ставку (например, потому что без изменений скопировали шаблон счета из интернета), вы обязаны уплатить эту сумму в налоговую инспекцию — согласно § 14c Abs. 2 UStG, хотя вы вообще не являетесь предпринимателем и, по сути, вообще не должны были указывать НДС. Поэтому сознательно делайте частную расписку простой: дата, описание проданного предмета, сумма, оба имени — никаких данных о налогах.
Обратный случай: вы частный клиент ремесленника
Тот же вопрос часто возникает и с другой стороны: что действует, если вы как частное лицо заказываете услугу? Здесь законодатель создал особое правило специально для недвижимости:
- Обязанность предпринимателя выставить счет: если предприниматель оказывает облагаемую налогом работу или иную услугу, связанную с земельным участком — например, строительные работы, работы в саду или ремонт дома, — он обязан выставить вам как частному клиенту счет согласно § 14 Abs. 2 UStG в течение 6 месяцев.
- Ваша обязанность хранения как частного лица: как получатель такого счета вы обязаны согласно § 14b UStG хранить счет, платежный документ или иное доказательство в течение 2 лет. Предприниматель обязан указать на эту обязанность прямо на счете.
- Последствия нарушения: нарушение обязанности хранения является административным правонарушением и может повлечь штраф до 500 €.
Это правило касается именно ремесленных и строительных услуг в отношении земельных участков — а не любых произвольных услуг частным лицам.
Часто задаваемые вопросы (FAQ)
Обязан ли я как частное лицо выставлять счет при продаже бывших в употреблении вещей? Нет. Формальный счет в смысле § 14 UStG в любом случае вправе выставлять только предприниматель. Случайная частная продажа (например, на сайте объявлений) не делает вас предпринимателем — достаточно неформальной расписки без НДС.
С какого момента продажи делают меня предпринимателем? Согласно § 2 UStG решающим является то, ведете ли вы «устойчивую» деятельность, направленную на получение доходов — то есть регулярно, с повторяющимся намерением, а не только для разовой расчистки вещей. Фиксированного порога по количеству или сумме нет — классификация зависит от конкретного случая.
Что произойдет, если я как частное лицо случайно укажу НДС? Тогда вы обязаны уплатить эту сумму в налоговую инспекцию согласно § 14c Abs. 2 UStG, хотя вообще не являетесь предпринимателем. Как частное лицо вам никогда не следует указывать НДС или налоговую ставку на расписке.
Обязан ли ремесленник выставить мне счет как частному клиенту? Да, за услуги, связанные с земельным участком (например, строительные, садовые работы или ремонт), предприниматель обязан согласно § 14 Abs. 2 UStG выставить вам счет в течение 6 месяцев — независимо от того, являетесь ли вы частным клиентом.
Обязан ли я как частное лицо хранить полученный счет ремесленника? Да, для счетов за услуги, связанные с земельным участком, вы как частный получатель обязаны согласно § 14b UStG хранить счет, платежный документ или иное доказательство в течение 2 лет. Предприниматель обязан указать на это на счете.
Итог
Как чистое частное лицо вам, как правило, не нужно выставлять формальный счет — достаточно простой расписки без указания НДС. Но как только ваши продажи или услуги становятся регулярными и направленными на получение прибыли, классификация смещается в сторону предпринимателя, и вступают в силу обычные обязательные реквизиты по § 14 UStG. Если вы только начинаете профессиональную деятельность и хотите знать, какие данные обязательно должны быть на ваших счетах, вам поможет наша базовая статья «Как правильно писать счет» — или сразу создайте первый электронный счет со всеми обязательными реквизитами.


