
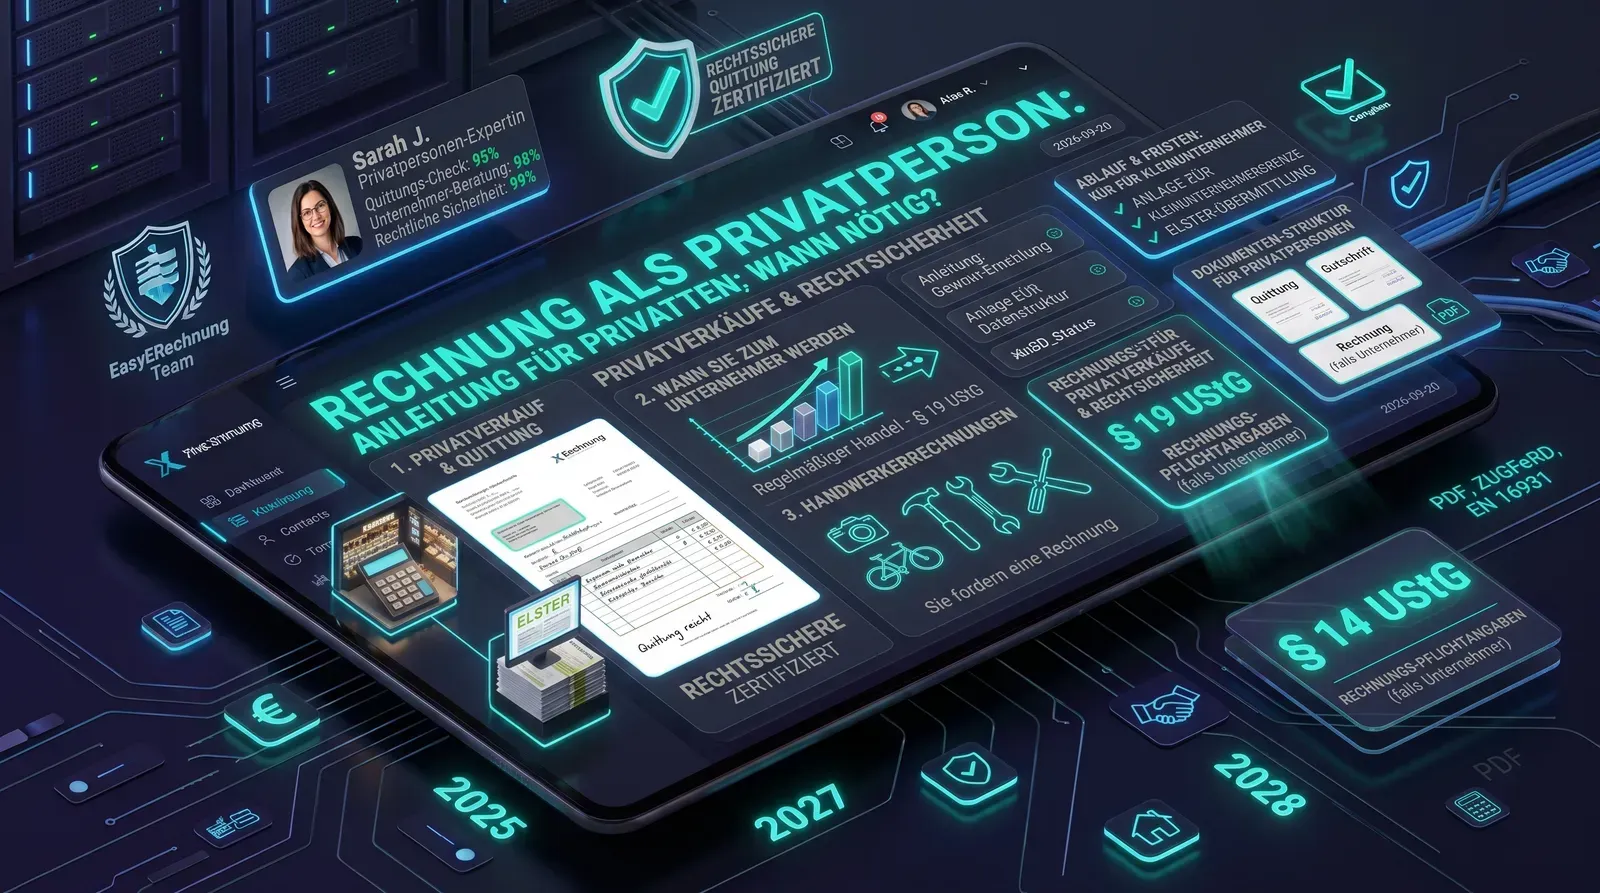
Kurz zusammengefasst:
- Eine formale Rechnung im Sinne von § 14 UStG dürfen ohnehin nur Unternehmer ausstellen – als reine Privatperson brauchen Sie beim gelegentlichen Verkauf keine.
- Entscheidend ist, ob Ihre Tätigkeit "nachhaltig" wird, also regelmäßig und mit Einnahmeabsicht – dann werden Sie steuerlich zum Unternehmer.
- Weisen Sie als Privatperson niemals Umsatzsteuer aus – dafür haften Sie sonst nach § 14c UStG, obwohl Sie kein Unternehmer sind.
- Umgekehrt: Beauftragen Sie als Privatperson einen Handwerker für Arbeiten an Ihrer Immobilie, muss dieser Ihnen eine Rechnung ausstellen – und Sie müssen sie 2 Jahre aufbewahren.
Muss ich als Privatperson überhaupt eine Rechnung schreiben?
Kurze Antwort: In den allermeisten Fällen nein. § 14 UStG verpflichtet Unternehmer zur Rechnungsstellung – eine Privatperson, die z. B. gebraucht Möbel, ein altes Fahrrad oder Kleidung verkauft, ist schlicht kein Unternehmer im Sinne des Umsatzsteuergesetzes und muss deshalb auch keine förmliche Rechnung ausstellen. Eine formlose Quittung mit Datum, Gegenstand und Betrag genügt – und schützt beide Seiten im Streitfall.
Wann werde ich vom Privatverkäufer zum Unternehmer?
Die entscheidende Frage ist nach § 2 UStG, ob Ihre Tätigkeit nachhaltig ist – also planmäßig auf Wiederholung angelegt und auf die Erzielung von Einnahmen gerichtet. Typische Indizien, die das Finanzamt heranzieht:
- Sie verkaufen regelmäßig und wiederkehrend, nicht nur einmalig beim Entrümpeln.
- Sie kaufen gezielt ein, um mit Gewinn weiterzuverkaufen.
- Der Umfang der Verkäufe geht deutlich über gelegentliche private Anlässe hinaus.
Eine feste Stückzahl- oder Umsatzgrenze gibt es dafür nicht – die Einordnung ist immer eine Einzelfallentscheidung des Finanzamts. Wenn Sie regelmäßig und mit klarer Gewinnabsicht verkaufen, sollten Sie frühzeitig prüfen (lassen), ob Sie sich als Kleinunternehmer oder Gewerbetreibender anmelden müssen – unsere allgemeine Einführung dazu finden Sie im Beitrag „Rechnungen als Kleinunternehmer".
Der teure Fehler: Umsatzsteuer auf einer Privatquittung
Ein Detail, das viele nicht auf dem Schirm haben: Wenn Sie als Privatperson auf einem Beleg versehentlich eine Umsatzsteuer oder einen Steuersatz ausweisen (z. B. weil Sie eine Rechnungsvorlage aus dem Internet unverändert übernehmen), schulden Sie diesen Betrag dem Finanzamt – und zwar nach § 14c Abs. 2 UStG, obwohl Sie gar kein Unternehmer sind und die Umsatzsteuer eigentlich gar nicht hätten ausweisen dürfen. Halten Sie eine private Quittung deshalb bewusst einfach: Datum, Beschreibung des verkauften Gegenstands, Betrag, beide Namen – keine Steuerangaben.
Der umgekehrte Fall: Sie sind Privatkunde eines Handwerkers
Dieselbe Suchanfrage stellt sich oft auch aus der anderen Richtung: Was gilt, wenn Sie als Privatperson eine Leistung in Auftrag geben? Hier hat der Gesetzgeber eine Sonderregel speziell für Immobilien geschaffen:
- Rechnungspflicht des Unternehmers: Erbringt ein Unternehmer eine steuerpflichtige Werklieferung oder sonstige Leistung im Zusammenhang mit einem Grundstück – etwa Bauarbeiten, Gartenarbeiten oder Instandhaltung am Haus –, muss er Ihnen als Privatkunde nach § 14 Abs. 2 UStG innerhalb von 6 Monaten eine Rechnung ausstellen.
- Ihre Aufbewahrungspflicht als Privatperson: Als Empfänger einer solchen Rechnung sind Sie nach § 14b UStG verpflichtet, die Rechnung, den Zahlungsbeleg oder einen anderen beweiskräftigen Beleg 2 Jahre lang aufzubewahren. Der Unternehmer muss auf der Rechnung selbst auf diese Pflicht hinweisen.
- Konsequenz bei Verstoß: Ein Verstoß gegen die Aufbewahrungspflicht ist eine Ordnungswidrigkeit und kann mit einem Bußgeld von bis zu 500 € geahndet werden.
Diese Regel betrifft speziell handwerkliche und bauliche Leistungen an Grundstücken – nicht jede beliebige Dienstleistung an Privatpersonen.
Häufig gestellte Fragen (FAQ)
Muss ich als Privatperson beim Verkauf gebrauchter Sachen eine Rechnung schreiben? Nein. Eine formale Rechnung im Sinne von § 14 UStG dürfen ohnehin nur Unternehmer ausstellen. Ein gelegentlicher Privatverkauf (z. B. auf Online-Kleinanzeigen) macht Sie nicht zum Unternehmer – eine formlose Quittung ohne Umsatzsteuer reicht.
Ab wann werde ich durch Verkäufe zum Unternehmer? Entscheidend ist laut § 2 UStG, ob Sie eine "nachhaltige" Tätigkeit zur Erzielung von Einnahmen ausüben – also regelmäßig, mit wiederkehrender Absicht und nicht nur zum einmaligen Entrümpeln. Es gibt keine feste Stückzahl- oder Betragsgrenze; die Einordnung hängt vom Einzelfall ab.
Was passiert, wenn ich als Privatperson versehentlich Umsatzsteuer ausweise? Dann schulden Sie diesen Betrag nach § 14c Abs. 2 UStG dem Finanzamt, obwohl Sie gar kein Unternehmer sind. Als Privatperson sollten Sie auf einer Quittung daher niemals eine Umsatzsteuer oder einen Steuersatz ausweisen.
Muss mir ein Handwerker als Privatkunde eine Rechnung ausstellen? Ja, bei Leistungen im Zusammenhang mit einem Grundstück (z. B. Bau-, Garten- oder Instandhaltungsarbeiten) ist der Unternehmer nach § 14 Abs. 2 UStG verpflichtet, Ihnen innerhalb von 6 Monaten eine Rechnung auszustellen – unabhängig davon, ob Sie Privatkunde sind.
Muss ich als Privatperson eine erhaltene Handwerkerrechnung aufbewahren? Ja, bei Rechnungen für Leistungen im Zusammenhang mit einem Grundstück sind Sie als privater Empfänger nach § 14b UStG verpflichtet, die Rechnung, den Zahlungsbeleg oder einen anderen beweiskräftigen Beleg 2 Jahre aufzubewahren. Der Unternehmer muss auf der Rechnung darauf hinweisen.
Fazit
Als reine Privatperson müssen Sie in aller Regel keine förmliche Rechnung schreiben – eine einfache Quittung ohne Umsatzsteuerausweis genügt. Sobald Ihre Verkäufe oder Leistungen aber regelmäßig und mit Gewinnabsicht erfolgen, kippt die Einordnung Richtung Unternehmer, und die üblichen Pflichtangaben nach § 14 UStG greifen. Wenn Sie selbst gerade beruflich starten und wissen möchten, welche Angaben dann zwingend auf Ihre Rechnungen gehören, hilft Ihnen unser Grundlagen-Beitrag „Rechnung richtig schreiben" weiter – oder erstellen Sie direkt eine erste E-Rechnung mit allen Pflichtangaben.

